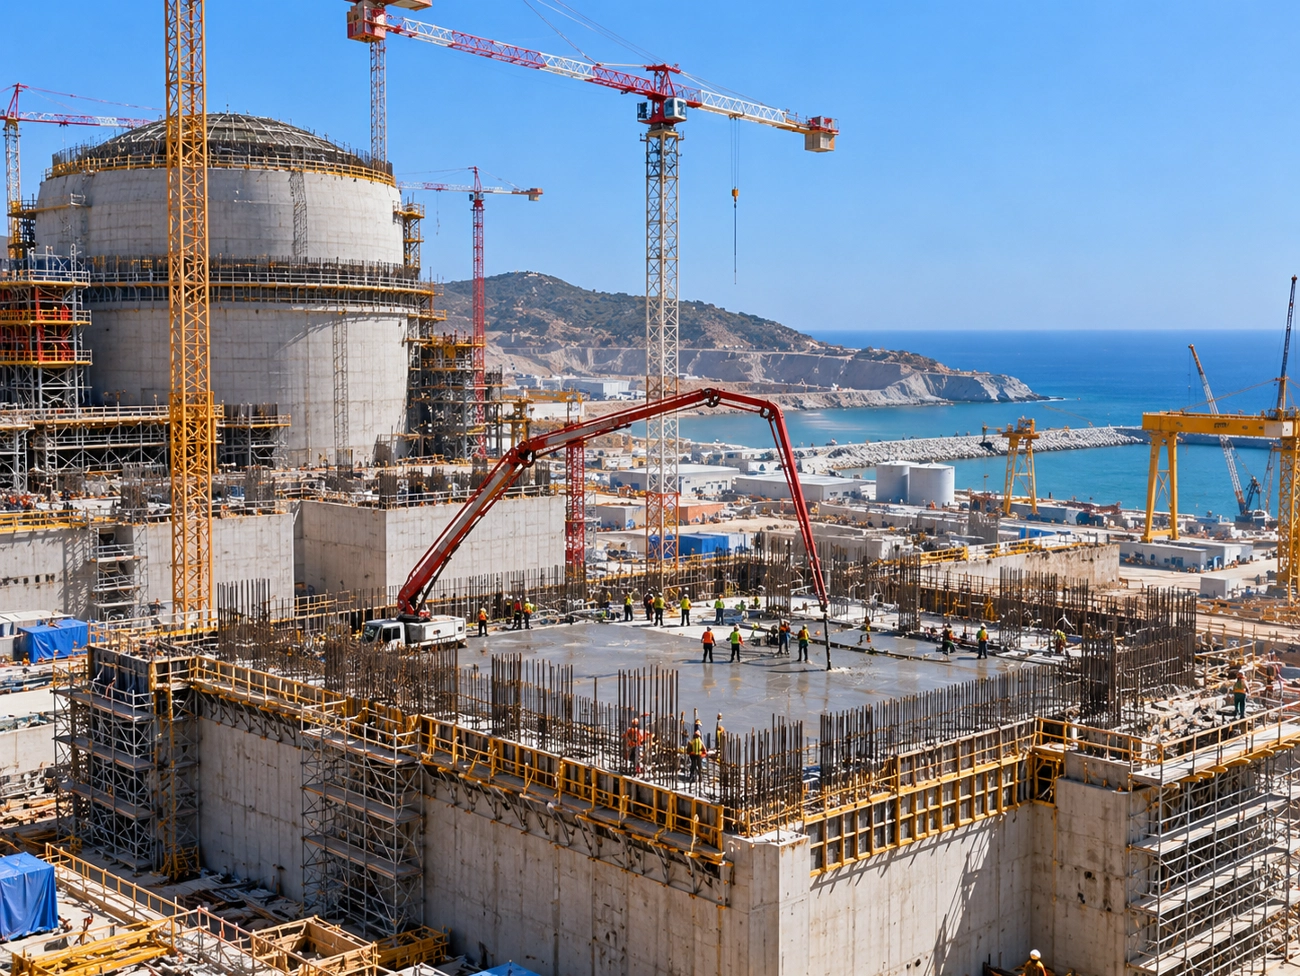
EÜAŞ Vizyon dergisinde yayımlanan çalışmada, Akkuyu NGS’nin gelir yapısının elektrik satış anlaşması ve serbest piyasanın birlikte kullanıldığı hibrit bir modele dayandığı ifade edildi. Santralde 15 yıllık alım döneminin ardından gelirin ikili anlaşmalar ve piyasa satışlarıyla sürdürülmesi öngörülüyor.
Nükleer güç santrallerinde yatırımın geri dönüşünü yalnızca elektriğin satış fiyatı belirlemiyor. Uzun inşaat süresi, finansman maliyeti ve işletme risklerinin hangi tarafça üstlenildiği, santralin ekonomik yapısında belirleyici bir rol oynuyor.
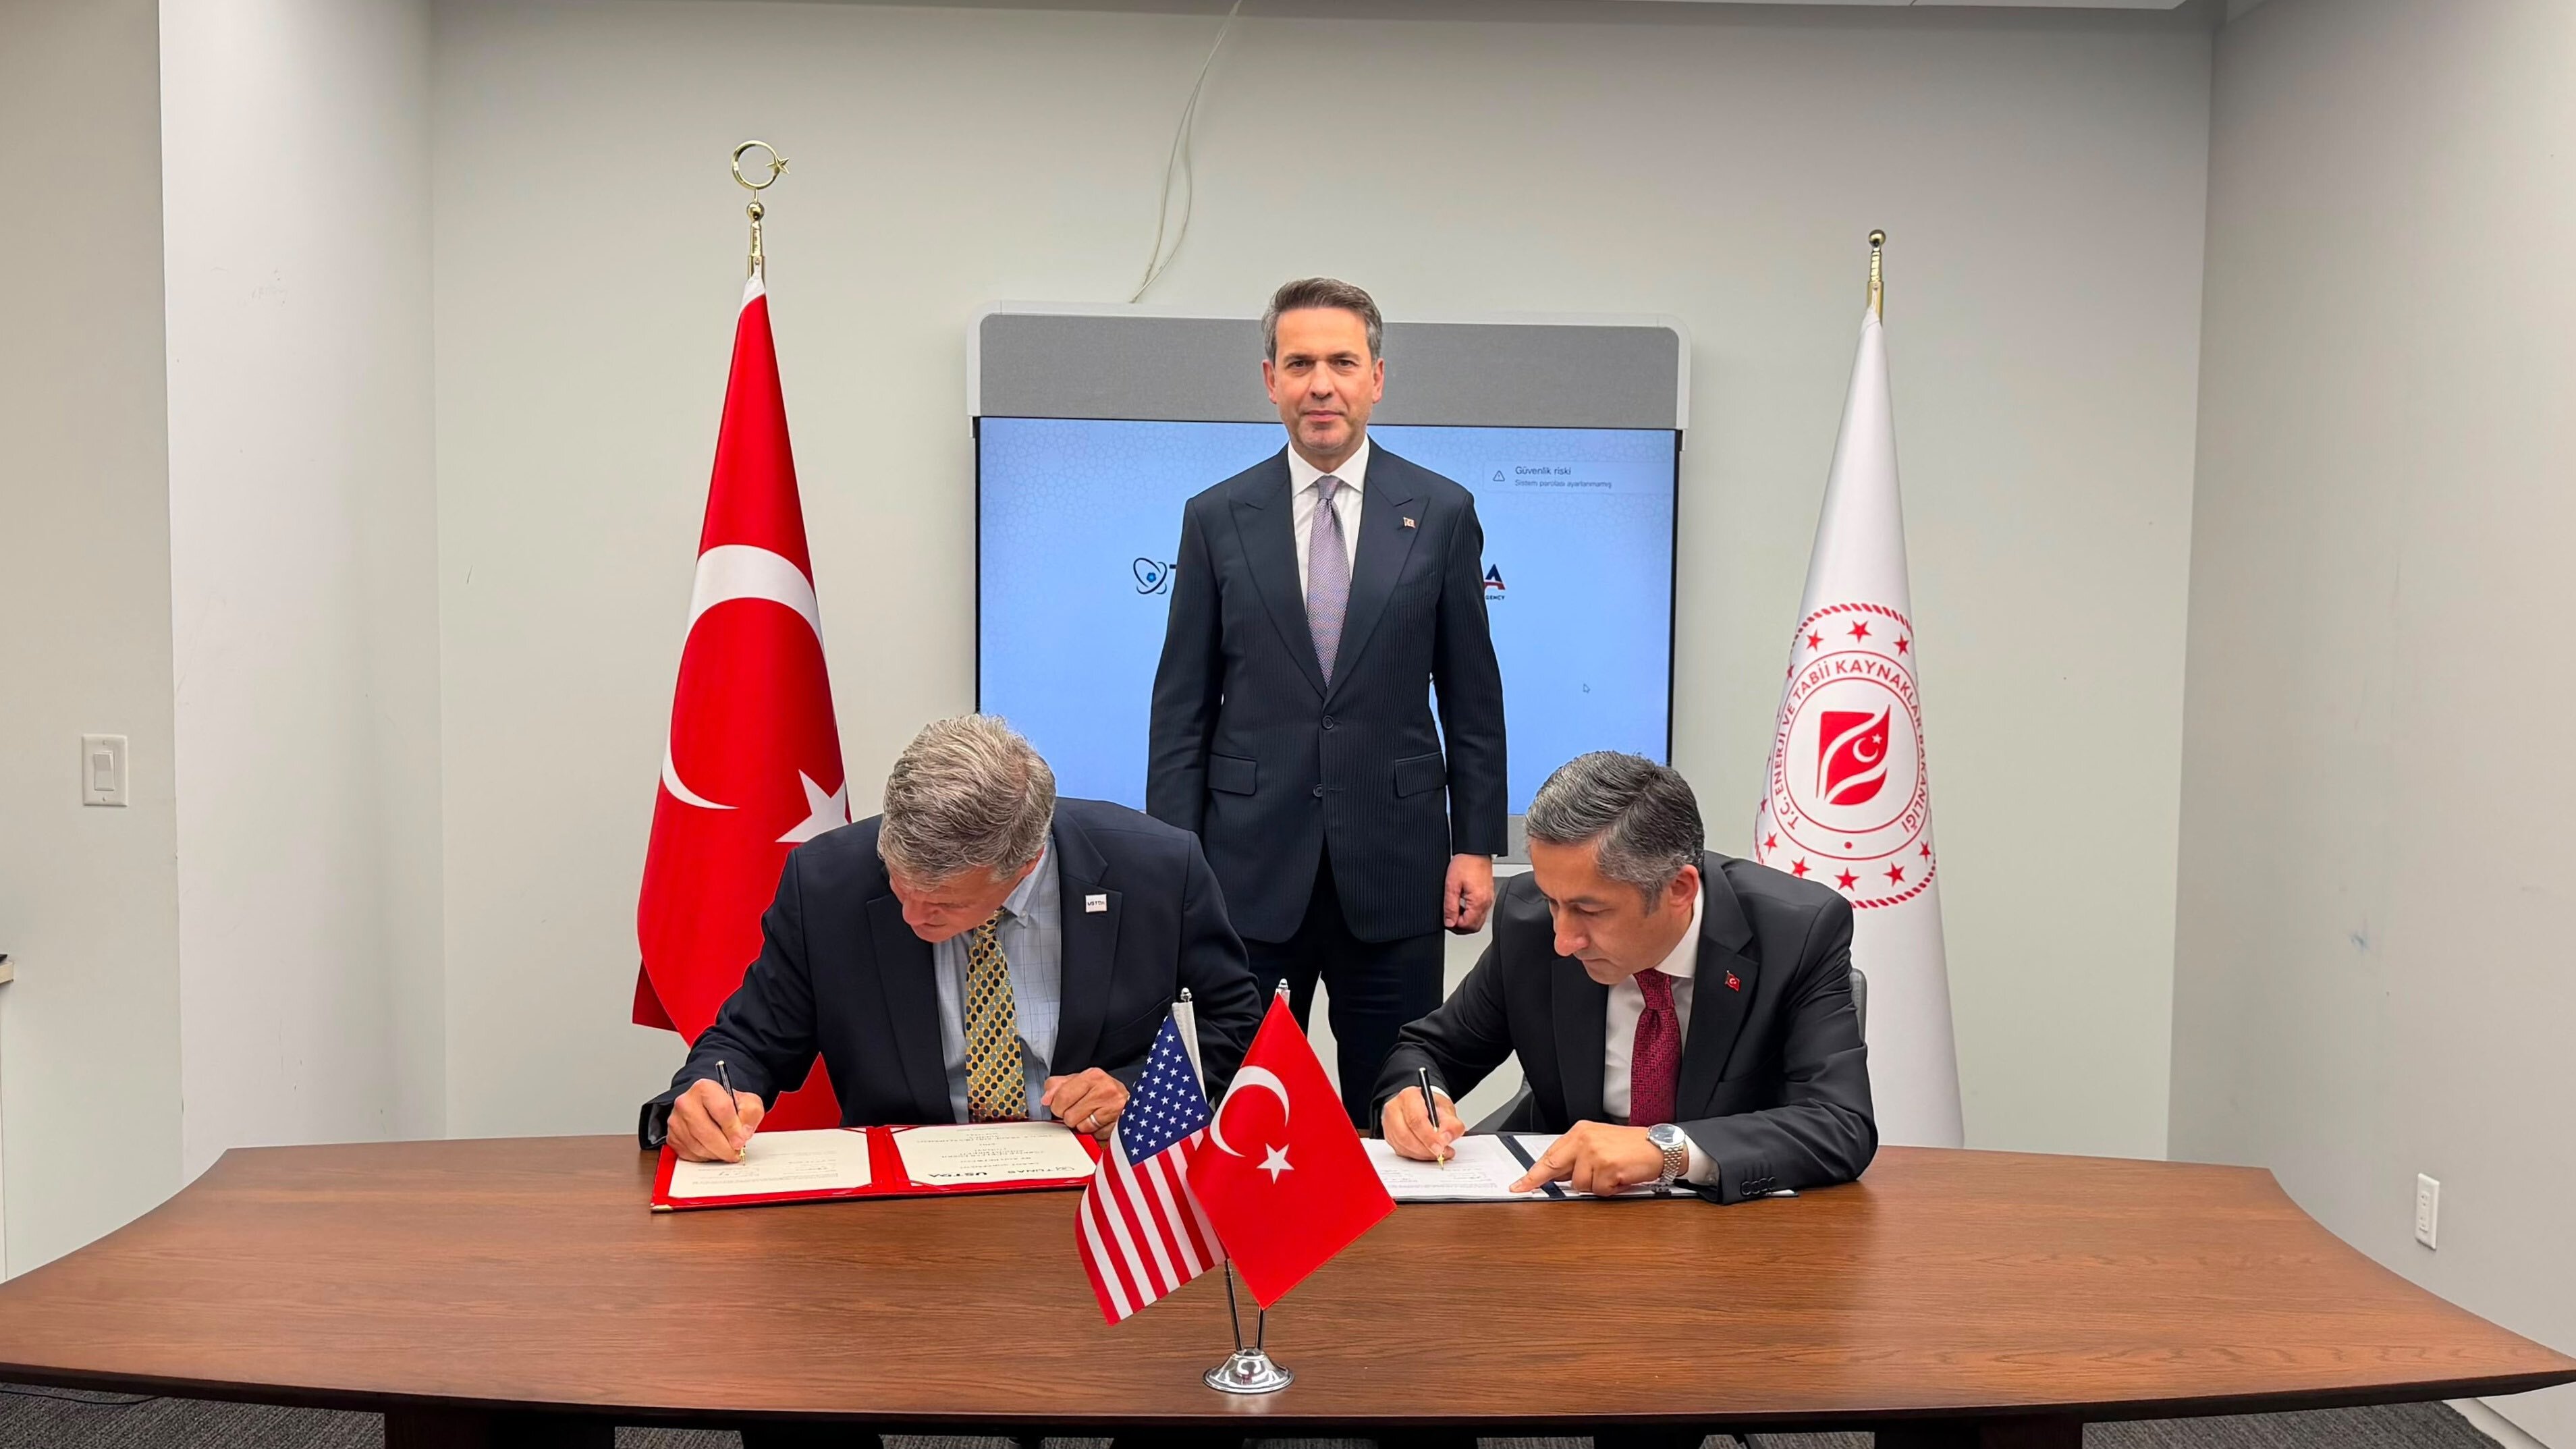
EÜAŞ Vizyon dergisinin Eylül 2026 sayısında yayımlanan “Nükleer Güç Santrallerinde Gelir Modelleri” başlıklı çalışmada, farklı ülkelerde kullanılan modellerin yanı sıra Akkuyu Nükleer Güç Santrali için öngörülen yapı da ele alındı.
Çalışmada Akkuyu için Yap-Sahip Ol-İşlet (BOO) + Elektrik Satın Alma Anlaşması (ESA) + Serbest Piyasa bileşiminden oluşan hibrit bir gelir modeli ortaya konuluyor.
AKKUYU’DA GELİR İKİ DÖNEME AYRILIYOR
Çalışmaya göre Akkuyu’da sahiplik ve işletme açısından Yap-Sahip Ol-İşlet modeli uygulanırken, gelir tarafında iki farklı dönem ön plana çıkıyor.
İlk dönemde santralde üretilecek elektriğin belirlenen bölümü Elektrik Satın Alma Anlaşması kapsamında gelir elde edecek. Bu dönemin ardından ise santralin gelir yapısı serbest piyasa koşullarına geçecek.
ESA kapsamındaki başlangıç alım taahhüdünün sona ermesinden sonra gelirlerin yeni ikili anlaşmalar ve/veya piyasa satışlarıyla sürdürülmesi öngörülüyor.
15 YILLIK ALIM TAAHHÜDÜ
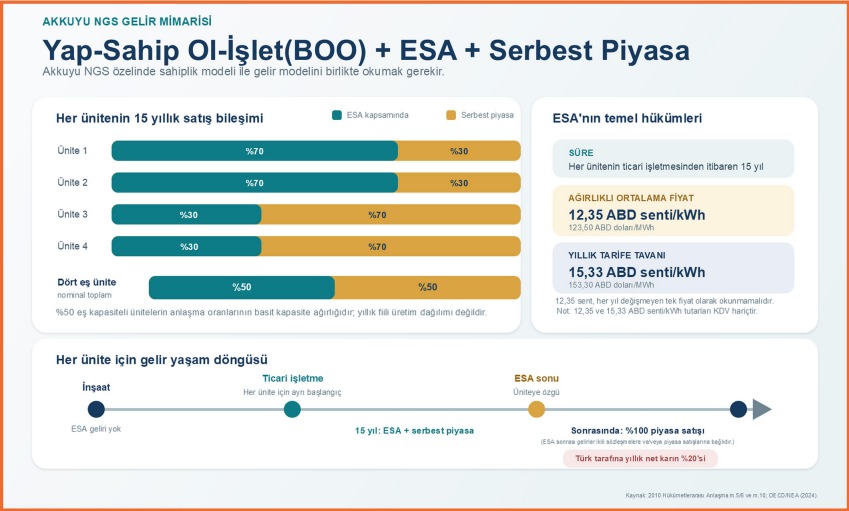
Dergide yer alan bilgilere göre Akkuyu NGS için yapılan ESA, her ünitenin ticari işletmeye alınmasından itibaren 15 yıllık bir dönemi kapsıyor.
Anlaşmada ağırlıklı ortalama fiyat 12,35 ABD cent/kWh, yıllık tavan fiyat ise 15,33 ABD cent/kWh olarak gösteriliyor.
Ancak santralde üretilecek elektriğin tamamı aynı oranda ESA kapsamında bulunmuyor. Çalışmada dört ünitenin üretiminin anlaşma kapsamındaki ve serbest piyasaya ayrılan bölümleri ayrı ayrı gösteriliyor. Böylece santral, alım taahhüdünün devam ettiği dönemde de ESA ile serbest piyasa gelirlerini birlikte barındıran bir yapıya sahip oluyor.
15 YILIN ARDINDAN SERBEST PİYASA DÖNEMİ
Akkuyu'nun gelir modelinde dikkat çeken noktalardan biri, santralin uzun işletme ömrü ile ESA süresinin birbirinden farklı olması.
Çalışmadaki gelir yaşam döngüsüne göre santral ticari işletmeye girdikten sonra 15 yıllık ESA dönemi işleyecek. Bu sürenin tamamlanmasıyla birlikte elektrik satışından elde edilecek gelirde serbest piyasa ve yeni ikili anlaşmalar ön plana çıkacak.
Bu yapı, Akkuyu’nun gelir modelinin yalnızca uzun vadeli alım taahhüdüne dayanmadığını, santralin işletme ömrünün sonraki bölümünde piyasa koşullarının daha belirleyici hale geleceğini gösteriyor.
NÜKLEERDE MALİYETİ FİNANSMAN DA BÜYÜTÜYOR
Çalışmada nükleer yatırımların ekonomik yapısında finansman maliyetinin etkisine de dikkat çekiliyor.
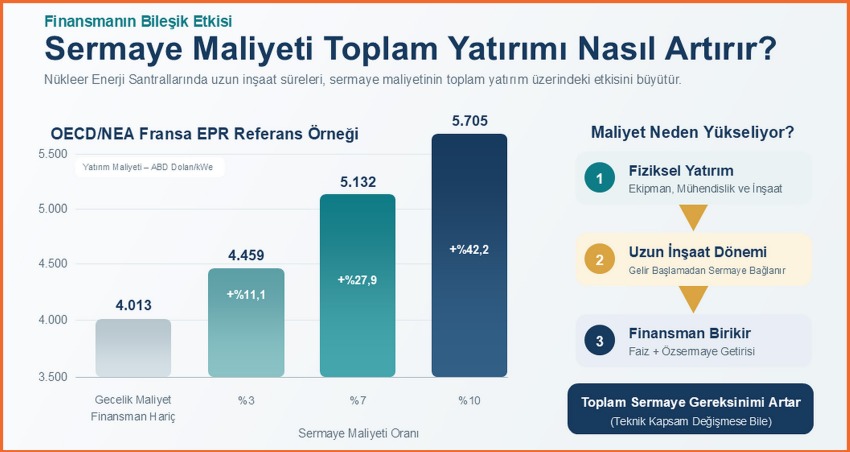
OECD/NEA'nın Fransa EPR referans örneği üzerinden verilen hesaplamada finansman hariç gecelik yatırım maliyeti 4 bin 13 ABD doları/kWe seviyesinde bulunuyor.
Sermaye maliyeti yüzde 3 olduğunda toplam birim yatırım maliyeti 4 bin 459 dolar/kWe’ye, yüzde 7 olduğunda 5 bin 132 dolar/kWe’ye, yüzde 10 olduğunda ise 5 bin 705 dolar/kWe’ye yükseliyor.
Buna göre sermaye maliyetinin yüzde 10 olduğu senaryoda yatırım maliyetindeki artış, finansman hariç maliyete kıyasla yüzde 42,2’ye yükseliyor.
Çalışmada bu durum, uzun inşaat dönemlerinde finansmanın birikerek toplam proje maliyetini büyütmesinin bir sonucu olarak değerlendiriliyor.
ALTI FARKLI GELİR MODELİ KARŞILAŞTIRILDI
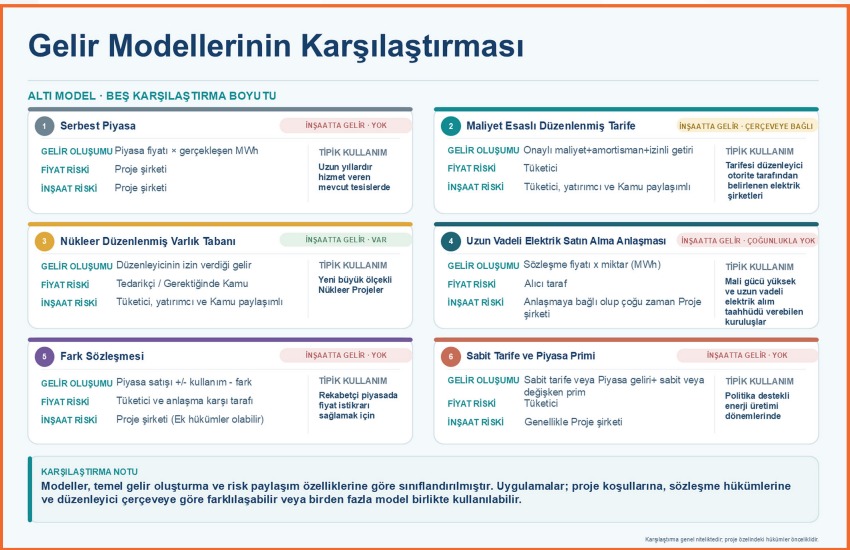
EÜAŞ Vizyon'daki çalışmada nükleer yatırımlar açısından kullanılabilecek gelir yapıları altı model üzerinden karşılaştırılıyor: serbest piyasa, maliyet esaslı düzenlenmiş tarife, nükleer düzenlenmiş varlık tabanı, uzun vadeli elektrik satın alma anlaşması, fark sözleşmesi ile sabit tarife ve piyasa primi.
Modeller arasındaki temel ayrım ise yalnızca elektriğin hangi fiyat üzerinden satıldığı değil. Gelirin ne zaman oluştuğu ile fiyat ve inşaat risklerinin proje şirketi, yatırımcı, tüketici ve kamu arasında nasıl paylaşıldığı da modelin yapısını belirliyor.
Çalışmada tek bir modelin her proje için uygun olmadığı; seçimin sözleşme yapısı, piyasa koşulları ve düzenleyici çerçeveye göre değişebileceği vurgulanıyor.
GELİR MODELİ YATIRIMIN RİSK DAĞILIMINI DA BELİRLİYOR
Nükleer santrallerin yüksek yatırım tutarı ve uzun inşaat süresi nedeniyle gelirin ne zaman ve hangi koşullarda oluşacağı finansman açısından önem taşıyor.
Çalışmada gelir modelinin yalnızca birim elektrik fiyatıyla değerlendirilmesinin yanıltıcı olabileceği vurgulanıyor. Vade, fiyat formülü, kur ve enflasyon endeksi, satın alınacak elektrik miktarı, ödeme başlangıcı, inşaat gecikmesi ve maliyet aşımı gibi unsurların birlikte değerlendirilmesi gerektiğine işaret ediliyor.
Bu çerçevede Akkuyu için ortaya konulan model, 15 yıllık alım taahhüdü ile piyasa gelirlerini aynı yapıda buluştururken, ESA sonrasında santralin gelirinin piyasa koşullarına daha fazla bağlandığı bir sisteme işaret ediyor.